Canard Immo

Les astuces de pro
pour investir dans l'immo

Onze ans d'investissement locatif, résumés en documents que tu peux ouvrir pendant une visite : calculateurs, mémos, grilles de contrôle.

Chaque chiffre est sourcé sur un texte officiel et daté. Le dossier complet est gratuit.

Monsieur Canard, la mascotte de Canard Immo, en costume trois-pièces, appuyé sur sa canne-clé

Le diagnostic

Il y a neuf façons d'investir. Une seule est faite pour toi.

Location nue, meublé, colocation, immeuble, parkings… la bonne réponse dépend de ta situation, pas de la mode. Le Canard te la donne en 5 minutes — et te dit pourquoi les autres ne te vont pas.

Le bilan

12 questions sur ta situation. Des fourchettes, jamais de montants exacts — ni nom, ni email.

5 minutes · sans inscription

Le verdict

Ta stratégie, celles que j'écarte avec leur motif, et ta capacité d'emprunt en fourchette.

gratuit · immédiat

Ton plan

Ta cible chiffrée, tes seuils go/no-go, le plan à 90 jours et cinq réflexes du guide — pour ta stratégie.

affiché · PDF à télécharger
Faire mon plan

Calculé avec les règles du guide « Acheter rentable ». Information, pas conseil.

Le dossier gratuit

Tout le dossier, un seul email

Laisse ton adresse et je t'envoie le dossier complet par email. Pas un extrait, pas un teaser — tout le dossier, dans sa version à jour.

  • ExcelLe calculateur de rentabilitéCoût réel, loyer net, cash-flow après impôt. Tu remplis les cases jaunes, le verdict s'affiche.
  • PDFLe mémo frais de notaireCe qu'il y a vraiment dans les 8 %, à qui va chaque euro, et la part qui se discute.
  • PDFLa grille « ville inconnue »Acheter là où tu n'habites pas, sans y aller trois fois : ce qui se vérifie, et dans quel ordre.
  • PDFEmprunter sans apportCe que la banque regarde vraiment quand tu n'as rien à mettre sur la table.
  • PDFLes organismes de cautionQui garantit ton prêt, ce que ça coûte, et ce qu'on te rend à la fin.
  • PDFLe mobilier déductibleLe meuble se déduit de la base des frais de notaire. Encore faut-il savoir le chiffrer.
  • PDFLe mandat de gestionCe que tu signes vraiment quand tu confies ton bien, et les lignes qui se négocient.
  • PDFLa vente à termeLe cousin discret du viager : comment ça marche, et pour qui c'est une mauvaise idée.
  • +Et bien d'autres encoreJ'en rajoute régulièrement.

Je t'envoie le dossier par email, en général dans la journée. Ton adresse ne sert qu'à ça et n'est jamais transmise à personne. Politique de confidentialité.

Monsieur Canard en costume, un document roulé sous le bras

Le personnage

Pourquoi un canard en costume

Parce que l'immobilier est un milieu où l'on parle beaucoup et où l'on montre peu de chiffres. Un agent te dit qu'un bien est « une belle opportunité ». Un vendeur te dit que la copropriété est « très bien tenue ». Un banquier te dit que ton dossier « devrait passer ». Personne ne ment vraiment, et personne ne te donne rien de vérifiable.

Monsieur Canard fait l'inverse. Il ouvre le document officiel, il lit la ligne, il donne le chiffre — et il te dit ce que tu fais avec. Dans les vidéos comme dans ces documents.

C'est une mascotte, pas un expert : il n'a ni diplôme ni carte professionnelle, et il ne signera jamais rien à ta place. Ce qui est écrit derrière lui est signé par quelqu'un de bien réel.

Guillaume Renaud

Investisseur immobilier · Auteur · Mis à jour le 22 août 2026

J'investis dans l'immobilier locatif depuis onze ans. Je ne suis ni notaire, ni courtier, ni conseiller en gestion de patrimoine — je suis du côté de l'acheteur, comme toi, et j'écris ce que j'aurais voulu lire avant de signer mon premier compromis.

J'écris seul l'ensemble des documents et des deux livres publiés ici. Onze ans, ça veut dire des visites qui ont bien tourné, des travaux mal chiffrés, un refus de crédit et un régime fiscal choisi trop tard. C'est cette part-là qui est difficile à trouver en ligne, et c'est celle que j'écris.

Les guides

Que tu n'aies rien acheté ou que tu bloques sur le quatrième

On rate un investissement locatif de deux façons — et ce ne sont pas les mêmes selon l'endroit où on en est.

Quand on n'a encore rien acheté, on rate en ne faisant rien : tu regardes des annonces depuis deux ans, tu attends que le marché baisse, il ne baisse pas. Ou on rate en achetant n'importe quoi — un bien qui plaît, dans une ville qu'on connaît, à un prix qu'un agent a qualifié de raisonnable. Dix-huit mois plus tard, tu sors 200 € de ta poche chaque mois pour rembourser un crédit que le loyer ne couvre pas.

Quand on en a déjà deux ou trois, on rate autrement. La banque commence à dire non, et personne ne t'explique vraiment sur quel critère. Le régime fiscal choisi au premier achat, celui qui allait très bien, devient le problème du troisième. Et la question de la société arrive toujours trop tard — une fois que tout est déjà acheté en nom propre.

Le premier a besoin d'apprendre à reconnaître une bonne affaire. Le second a besoin de monter un dossier que la banque ne peut pas refuser, et de choisir sa structure avant d'en avoir besoin. Les deux sont dans les mêmes livres, parce que c'est le même métier — simplement appris dans l'ordre.

Les documents gratuits règlent un point chacun. Les livres donnent la méthode complète, du premier bien au suivant.
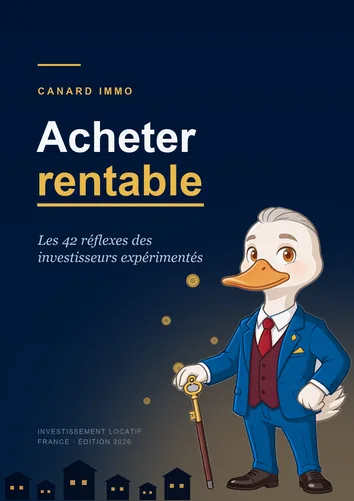
Couverture — Acheter rentable

Acheter rentable

39 €seul

355 p. · 79 chapitres · 12 annexes

De « est-ce que j'ai le dossier pour emprunter ? » jusqu'à ta déclaration d'impôts trois ans plus tard. Choisir la ville, décoder l'annonce, chiffrer les travaux, construire ton prix, passer en banque, choisir ta fiscalité avant d'acheter — puis enchaîner les acquisitions quand la banque commence à dire non, et comparer nu, meublé, déficit foncier et SCI sur des chiffres. Des seuils, des grilles, des scripts — pas (que) de la motivation.
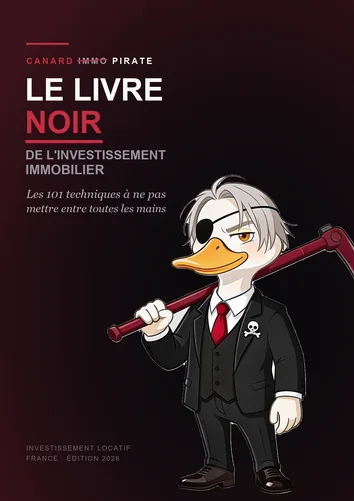
Couverture — Le livre noir de l'investissement immobilier

Le livre noir

27 €seul

168 p. · 101 techniques classées

Ce que le marché pratique et que personne n'écrit. La moitié du livre décrit ce qu'on peut te faire : la fausse enchère, le diagnostic arrangé, la fissure repeinte, le dossier de copropriété remis incomplet. L'autre moitié décrit ce que des gens font en croyant que c'est malin.

Pour qui

  • Tu n'as jamais rien acheté et tu ne sais pas par où commencer
  • Tu as ta résidence principale, mais jamais fait de locatif
  • Tu as un ou deux biens et tu bloques sur le financement du suivant
  • Tu veux savoir si passer en société vaut le coup, chiffres à l'appui
  • Tu cherches une méthode pour devenir rentier en 24 mois
  • Tu veux qu'on te dise quoi acheter à ta place

Pourquoi ceux-là plutôt que d'autres

La moitié des guides immobiliers en circulation donnent aujourd'hui des chiffres faux. Pas par malhonnêteté : parce qu'ils datent de 2019 et que personne ne les a rouverts. Depuis 2024, la fiscalité du meublé a changé trois fois, les prélèvements sociaux sur les revenus du patrimoine ont bougé, et le mode de calcul du DPE a été refondu.

Chaque chiffre de ces deux livres est sourcé sur un texte officiel — Legifrance, le BOFiP, service-public, impots.gouv.fr, l'ANIL, l'ADEME — et la date de mise à jour est en page 2. Quand tu liras une édition périmée ailleurs, tu le sauras.

Et aucun des deux ne te promet de délai, de montant, ni d'indépendance financière. L'immobilier locatif n'est pas du revenu passif — c'est écrit noir sur blanc dans le premier chapitre.

Le pack : les deux livres, Acheter rentable et Le livre noir

Le pack complet

49 €66 €
523 pages · 18 annexes à imprimer · PDF, téléchargement immédiat
Prendre les deux livres

Si tu hésites, la vraie question n'est pas 49 € : c'est de savoir si tu vas acheter un bien dans les deux ans. Si oui, tu vas engager entre 80 000 et 250 000 € sur vingt ans, en face de gens dont c'est le métier. Si non, ne les achète pas — garde les documents gratuits, ils te serviront le jour où.
Questions

Ce qu'on me demande le plus

Pourquoi je dois laisser mon email pour un document gratuit ?

Parce que c'est le seul lien que j'ai avec toi. Les documents sont gratuits et le resteront ; en échange je garde la possibilité de te prévenir quand le suivant sort. Je t'envoie le dossier par email dans la journée, et tu peux te désinscrire en un clic.

Je suis obligé de m'abonner pour recevoir les documents ?

Non. La case d'abonnement est décochée par défaut et n'est pas obligatoire : tu reçois le dossier que tu la coches ou non. Elle sert uniquement à savoir si tu acceptes que je t'écrive de temps en temps.

Qui écrit ces documents ?

Guillaume Renaud, seul. J'investis dans l'immobilier locatif depuis onze ans. J'écris seul l'ensemble des documents et des deux livres publiés ici.

Les chiffres sont à jour ?

Chaque document et chaque livre porte sa date de mise à jour, et chaque chiffre renvoie à un texte officiel : Legifrance, le BOFiP, service-public, impots.gouv.fr, l'ANIL, l'ADEME. Quand une règle change, le document est repris et la date bouge.

Qu'est-ce que les livres ont de plus que les documents gratuits ?

Les documents règlent un point chacun : les frais de notaire, la caution, le mandat. Les livres donnent la méthode complète et dans l'ordre — de « est-ce que j'ai le dossier pour emprunter ? » jusqu'à la déclaration d'impôts trois ans plus tard. C'est la différence entre une fiche et un parcours.

Avant de partir

Le dossier est toujours gratuit

Le dossier complet, envoyé par email. Et j'en ajoute régulièrement.

Je t'envoie le dossier par email, en général dans la journée. Ton adresse ne sert qu'à ça et n'est jamais transmise à personne. Politique de confidentialité.